Contrate o seguro-viagem antes de pagar por reservas não reembolsáveis. Para o Peru, confira quatro pontos em especial: cobertura médica e evacuação, se altitude e trekking estão cobertos e até que altura, cobertura de cancelamento e atraso para voos e passeios, e os limites para roubo. Leia as exclusões, porque as apólices diferem de formas que importam.
Por que isso importa aqui
O Peru envolve situações que um seguro padrão pode tratar de outra forma: regiões remotas, estradas de montanha, voos internos, atividades de aventura e interrupções por clima ou protestos. Há atendimento médico nas cidades, e clínicas particulares em Lima e Cusco atendem visitantes, mas os custos podem ser altos sem cobertura, e a evacuação de uma área remota pode sair cara.
O seguro também protege o dinheiro que você já gastou. Muitas viagens ao Peru incluem itens não reembolsáveis, como permissões da Trilha Inca, ingressos de Machu Picchu, assentos de trem e voos internos. Contrate a apólice logo depois do primeiro pagamento grande, porque parte da cobertura de cancelamento só vale depois que a apólice é emitida, e alguns benefícios dependem de a compra ser feita dentro de um prazo a partir do primeiro depósito.
O que conferir na apólice
Despesas médicas e evacuação de emergência: veja o limite, se a seguradora paga os hospitais diretamente ou reembolsa você, e se a repatriação está incluída. Uma central de assistência 24 horas é útil.
Altitude e atividades: algumas apólices excluem ou limitam a cobertura acima de determinada altura, ou excluem trekking, rafting, sandboard e parapente, a menos que você contrate um adicional. Compare o limite de altitude com o ponto mais alto do seu roteiro, que em algumas trilhas e excursões fica bem acima de 4.000 m. Se o texto não estiver claro, pergunte por escrito à seguradora.
Cancelamento, interrupção e atraso: confira quais motivos são cobertos. Greves e bloqueios de estradas às vezes são excluídos ou cobertos só sob condições, então leia essa parte da apólice se o seu roteiro for apertado. Bagagem e roubo: anote os limites por item para câmeras e celulares e a exigência de obter um boletim de ocorrência.
Trilhas, altitude e atividades de aventura
Uma apólice que diz cobrir caminhadas ainda pode parar numa altitude modesta, o que deixaria você sem seguro nos trechos mais altos da trilha de Salkantay, do circuito de Huayhuash ou num dia na Montanha Arco-Íris (Vinicunca). Veja como a apólice define trekking, se é exigido um guia e se o alpinismo com cordas ou piquetas de gelo é excluído.
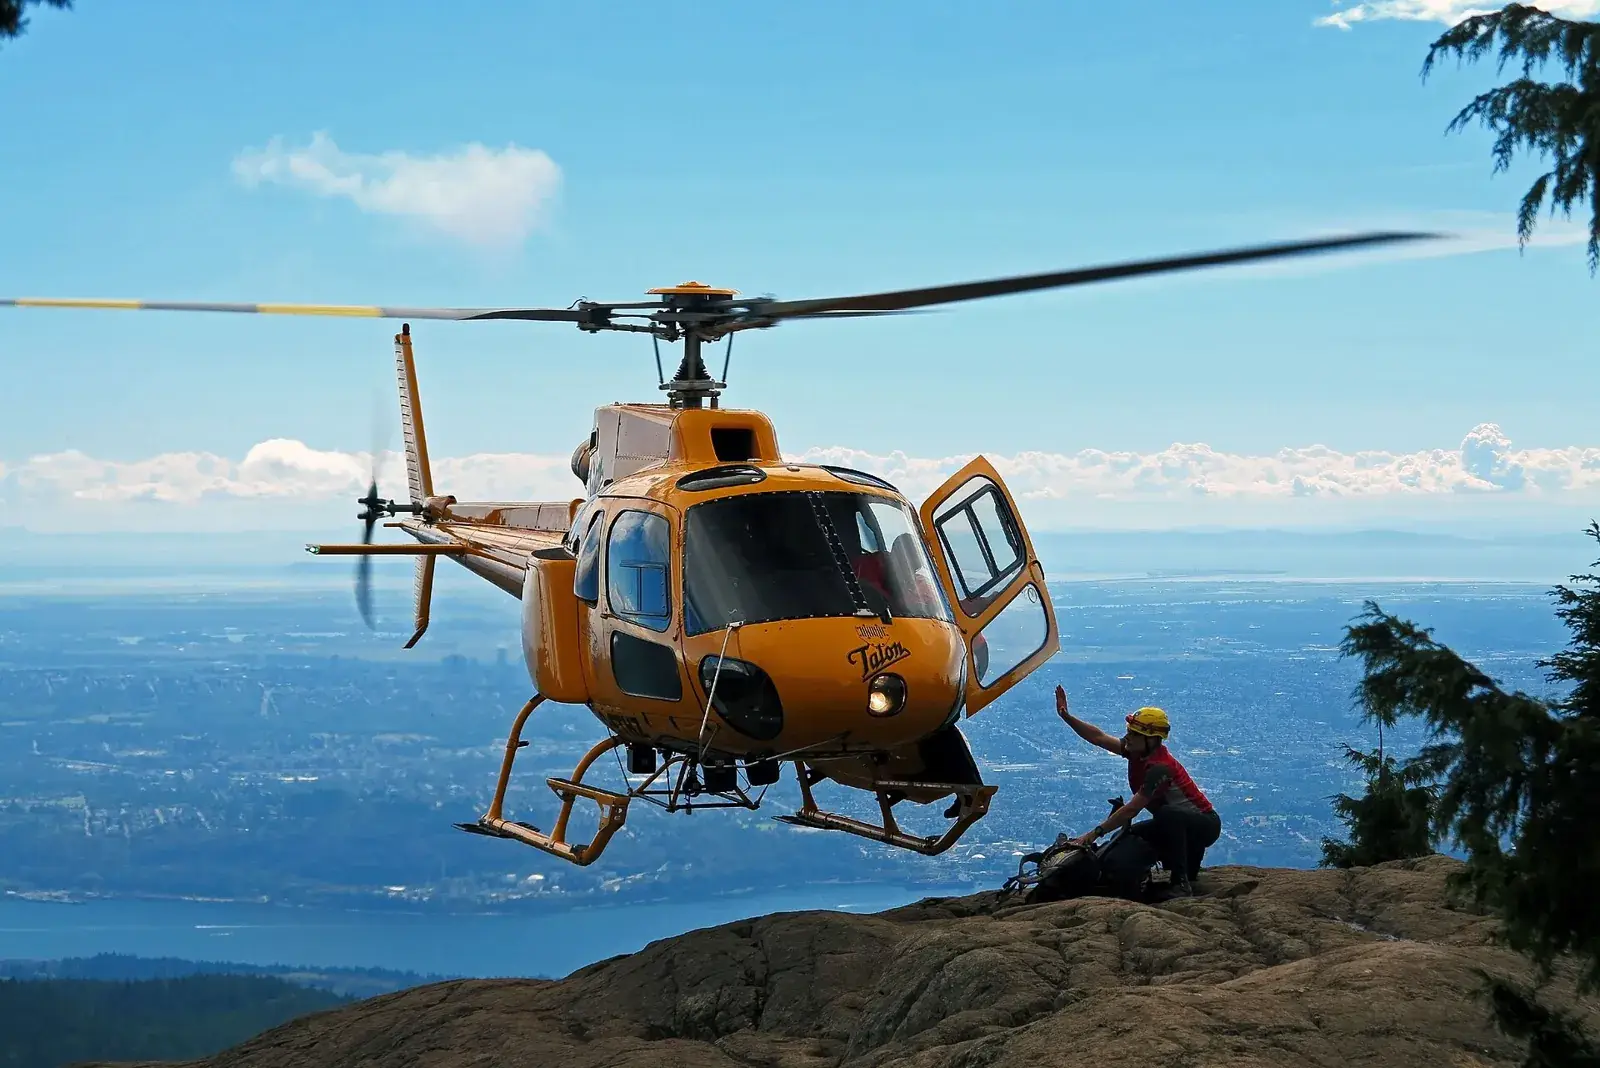
O mal-estar da altitude em si é uma condição médica coberta por muitas apólices padrão, mas apenas dentro do limite de altitude indicado. Confira se a evacuação em alta altitude, inclusive por helicóptero, está incluída. Para o lado do planejamento, veja altitude; o resto quem decide é a seguradora.
Doenças preexistentes e declarações
Se você tem alguma condição médica, declare-a exatamente como a seguradora pede. A cobertura pode ser negada ou reduzida se um sinistro estiver ligado a algo que você não informou, e uma resposta vaga não é segura. Algumas seguradoras incluem a condição mediante um prêmio extra, outras a excluem por completo, e algumas exigem uma carta do médico atestando que você está apto a viajar.
Gravidez, cirurgia recente, doenças do coração ou do pulmão e tratamento de saúde mental têm regras próprias. Consulte um médico ou uma clínica de medicina do viajante sobre o lado médico, e um corretor ou a seguradora sobre o lado da apólice, e guarde juntos a declaração e os documentos da apólice.
Se você precisar acionar o seguro
Guarde recibos, laudos médicos e qualquer boletim de ocorrência. Entre em contato com a central de assistência da seguradora o quanto antes, e antes de grandes despesas sempre que possível, já que muitas apólices exigem autorização prévia. Tire fotos dos danos e guarde os documentos de passagens e reservas que você não puder usar. Cartões de crédito às vezes incluem seguro-viagem, mas as condições variam, então compare-o com uma apólice específica.
Em caso de roubo, siga os passos descritos em golpes e peça uma cópia do boletim de ocorrência antes de sair da cidade. As seguradoras costumam fixar um prazo para comunicar a perda, então faça isso no mesmo dia.
Perguntas para fazer à seguradora
Antes de contratar, faça algumas perguntas diretas e guarde as respostas por escrito. A evacuação de emergência de áreas remotas está coberta, e quem a organiza? Qual é a altitude máxima coberta para trekking? As atividades de aventura que você pretende fazer estão incluídas? Qual é a franquia em caso de sinistro? A apólice cobre greves, eventos naturais e perda de conexões? É possível estender a cobertura se você ficar mais tempo? Compare pelo menos duas ou três apólices, porque a mais barata costuma ser a de redação mais restrita, e a escolha certa depende dos seus planos, não só do preço.
Se você tem uma apólice anual ou um benefício do cartão, veja como ele trata uma viagem dessa duração e se cobre contas hospitalares no exterior.
Seguro e regras de entrada
Alguns países já exigiram, em certos períodos, comprovante de cobertura médica para a entrada, e os viajantes às vezes são questionados sobre isso no check-in ou no controle de fronteira. Se isso vale agora, você confere nos requisitos de entrada. Mesmo onde nada é exigido, leve uma cópia impressa do certificado da apólice e o número da assistência.
Salve o número da apólice e os contatos da seguradora junto com os números de emergência locais, e dê uma cópia a alguém em casa. Uma apólice esquecida na caixa de entrada do e-mail serve de pouco numa emergência médica à noite.
Perguntas frequentes
O seguro-viagem é obrigatório para o Peru?
Mesmo onde não é exigido, é muito prudente tê-lo para despesas médicas e cancelamentos.
O seguro cobre a Trilha Inca?
Só se a apólice cobrir trekking e a altitude atingida. Confira antes de contratar.
O seguro cobre uma greve ou bloqueio?
Às vezes, com condições. Leia com atenção as seções de atraso e cancelamento e veja greves e bloqueios para se planejar.
Quando devo contratar o seguro-viagem?
Logo depois do seu primeiro pagamento não reembolsável, para que a cobertura de cancelamento valha. Alguns benefícios exigem que a compra seja feita dentro de um número determinado de dias a partir do primeiro depósito.
O seguro do meu cartão de crédito substitui uma apólice?
Raramente por completo. A cobertura do cartão costuma ter limites menores, listas de atividades mais restritas e condições sobre como você pagou, então compare-a com uma apólice específica.
O seguro paga uma evacuação de helicóptero?
Só se a apólice listar a evacuação de emergência e a situação se enquadrar. Pergunte à seguradora como é organizada a evacuação de áreas remotas de alta altitude e quem a autoriza.
O que acontece se eu perder um voo por causa de uma greve?
Depende da causa prevista na apólice. Guarde comprovantes da interrupção, fale primeiro com a companhia aérea e avise a seguradora rapidamente.