Die Reiseversicherung sollte abgeschlossen sein, bevor man nicht erstattbare Buchungen bezahlt. Für Peru lohnt der Blick auf vier Punkte: Krankenschutz und Evakuierung, ob Höhe und Trekking abgedeckt sind (und bis zu welcher Höhe), Storno- und Verspätungsschutz für Flüge und Touren sowie die Diebstahlgrenzen. Die Ausschlüsse sollte man lesen, denn Policen unterscheiden sich in wichtigen Punkten.
Warum das hier wichtig ist
In Peru gibt es einiges, was Standardpolicen unterschiedlich behandeln: abgelegene Regionen, Bergstraßen, Inlandsflüge, Abenteueraktivitäten und Störungen durch Wetter oder Proteste. Die medizinische Versorgung in den Städten ist vorhanden, und Privatkliniken in Lima und Cusco behandeln Reisende, doch ohne Versicherung können die Kosten hoch ausfallen, und eine Evakuierung aus einer abgelegenen Gegend kann teuer werden.
Die Versicherung schützt außerdem das Geld, das schon ausgegeben ist. Viele Peru-Reisen enthalten nicht erstattbare Posten wie Genehmigungen für den Inka-Trail, Machu-Picchu-Tickets, Zugplätze und Inlandsflüge. Die Police sollte bald nach der ersten größeren Zahlung abgeschlossen werden, denn manche Stornoleistungen greifen erst ab Ausstellung der Police, und einige Leistungen setzen einen Abschluss innerhalb einer bestimmten Frist nach der ersten Anzahlung voraus.
Worauf es in der Police ankommt
Krankenschutz und Notfallevakuierung: Zu prüfen sind die Höchstsumme, ob der Versicherer Krankenhäuser direkt bezahlt oder nur erstattet, und ob der Rücktransport eingeschlossen ist. Eine rund um die Uhr erreichbare Notrufzentrale ist nützlich.
Höhe und Aktivitäten: Manche Policen schließen den Schutz oberhalb einer bestimmten Höhe aus oder begrenzen ihn, oder sie nehmen Trekking, Rafting, Sandboarding und Gleitschirmfliegen aus, solange keine Zusatzoption gebucht wird. Die Höhengrenze sollte man mit dem höchsten Punkt der eigenen Route vergleichen, der bei manchen Treks und Ausflügen deutlich über 4.000 m liegt. Ist der Wortlaut unklar, hilft eine schriftliche Nachfrage beim Versicherer.
Storno, Reiseabbruch und Verspätung: Man sollte prüfen, welche Gründe abgedeckt sind. Streiks und Straßenblockaden sind manchmal ausgeschlossen oder nur unter Bedingungen versichert; bei knapp geplanten Reisen lohnt es sich, diesen Teil der Police genau zu lesen. Gepäck und Diebstahl: Auf die Höchstgrenzen pro Gegenstand bei Kameras und Handys achten und darauf, dass eine Polizeianzeige vorgelegt werden muss.
Treks, Höhe und Abenteueraktivitäten
Eine Police, die Wandern abdeckt, kann dennoch schon bei mäßiger Höhe enden. Dann wäre man auf den höchsten Abschnitten des Salkantay-Treks, des Huayhuash-Rundwegs oder bei einem Tag am Regenbogenberg nicht versichert. Zu klären ist, wie die Police Trekking definiert, ob ein Guide vorgeschrieben ist und ob Bergsteigen mit Seil oder Eispickel ausgeschlossen ist.
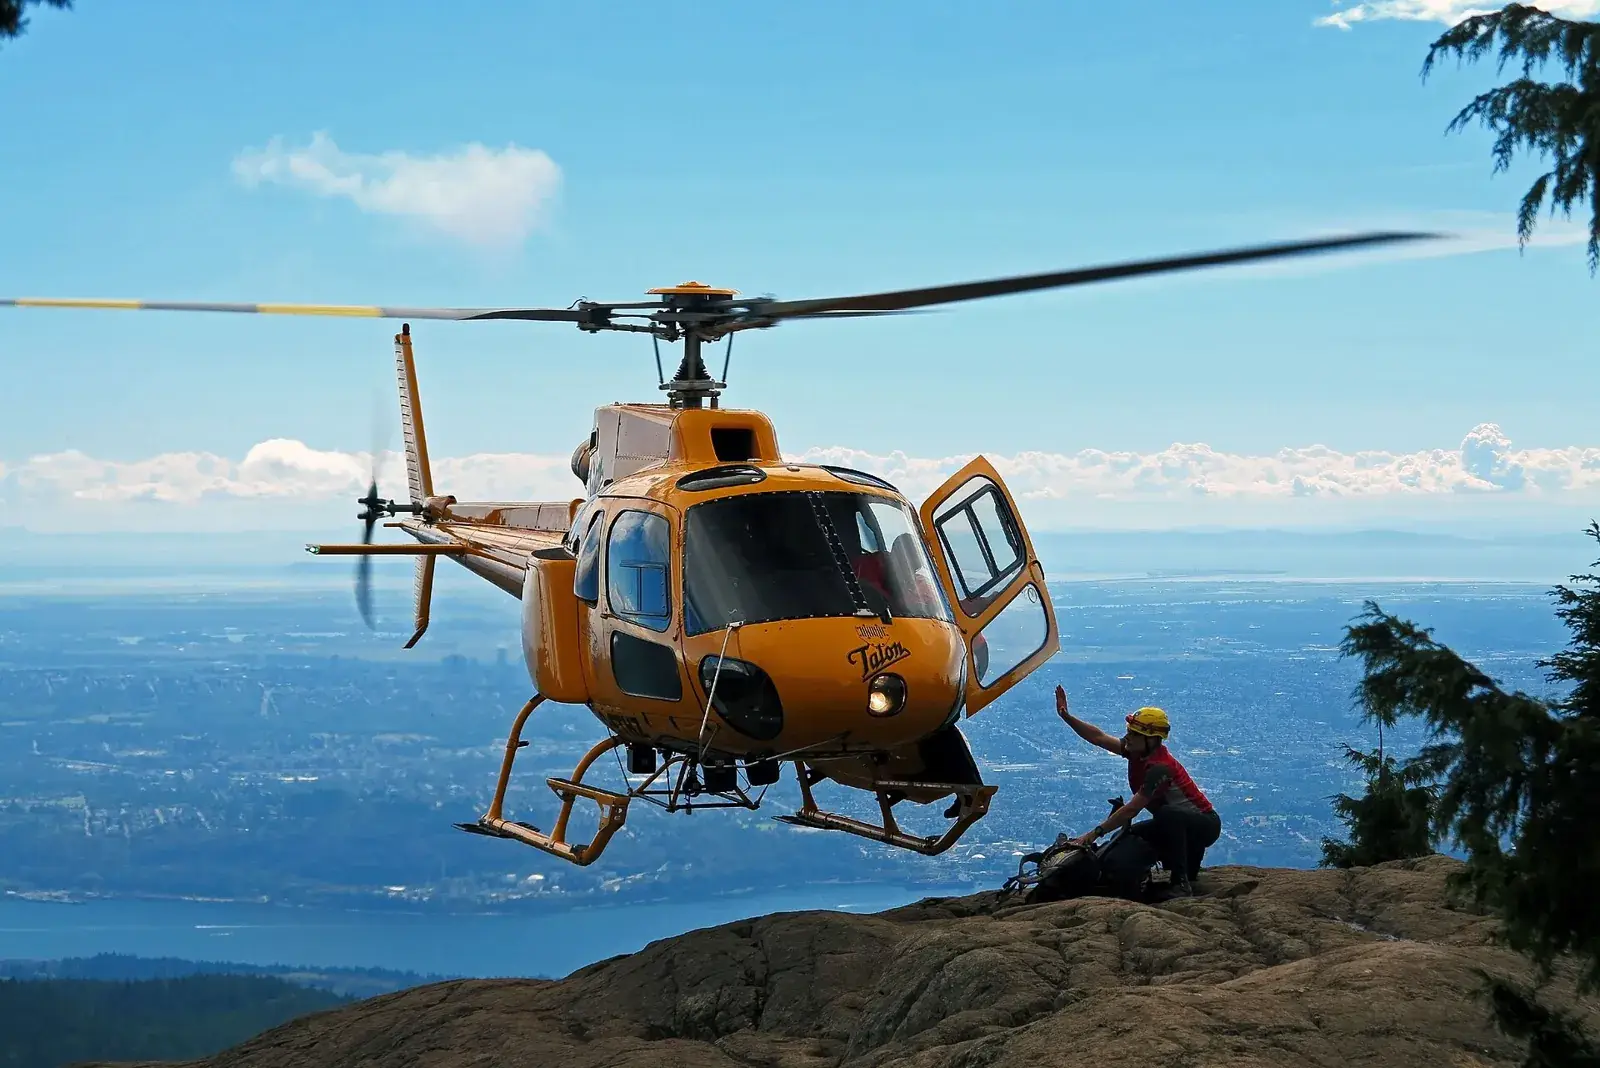
Die Höhenkrankheit selbst gilt als medizinischer Befund und ist in vielen Standardpolicen eingeschlossen, aber nur innerhalb der genannten Höhengrenze. Außerdem sollte die Evakuierung aus großer Höhe, einschließlich Hubschraubertransport, eingeschlossen sein. Zur Planung siehe Höhenkrankheit; den Rest entscheidet der Versicherer.
Vorerkrankungen und Angaben
Wer eine Vorerkrankung hat, gibt sie genau so an, wie der Versicherer es verlangt. Der Schutz kann verweigert oder gekürzt werden, wenn ein Schaden mit etwas zusammenhängt, das nicht angegeben wurde; eine vage Antwort ist nicht sicher. Manche Versicherer nehmen die Erkrankung gegen einen Aufpreis auf, andere schließen sie ganz aus, und einige verlangen ein ärztliches Attest über die Reisetauglichkeit.
Schwangerschaft, kürzliche Operationen, Herz- und Lungenerkrankungen sowie psychische Behandlungen unterliegen jeweils eigenen Regeln. Für die medizinische Seite empfiehlt sich eine Ärztin, ein Arzt oder ein Tropeninstitut, für die Vertragsseite ein Makler oder der Versicherer. Angaben und Policenunterlagen bewahrt man zusammen auf.
Wenn ein Schaden gemeldet werden muss
Belege, ärztliche Berichte und eine eventuelle Polizeianzeige gut aufbewahren. Die Notrufzentrale des Versicherers möglichst schnell kontaktieren, nach Möglichkeit vor größeren Ausgaben, da viele Policen eine vorherige Zustimmung verlangen. Schäden fotografieren und Unterlagen zu Tickets und Buchungen aufheben, die sich nicht nutzen lassen. Kreditkarten enthalten manchmal einen Reiseschutz, doch die Bedingungen schwanken; ein Vergleich mit einer eigenen Police lohnt sich.
Bei Diebstahl gelten die Schritte aus dem Abschnitt Betrug und Abzocke; eine Kopie der Polizeianzeige sollte man mitnehmen, bevor man den Ort verlässt. Versicherer setzen für die Verlustmeldung oft eine Frist, deshalb am besten noch am selben Tag melden.
Fragen an den Versicherer
Vor dem Abschluss lohnen einige direkte Fragen, deren Antworten man sich schriftlich geben lässt. Ist die Notfallevakuierung aus abgelegenen Gebieten abgedeckt, und wer organisiert sie? Bis zu welcher Höhe gilt der Schutz beim Trekking? Sind die genannten Abenteueraktivitäten eingeschlossen? Wie hoch ist die Selbstbeteiligung im Schadensfall? Deckt die Police Streiks, Naturereignisse und verpasste Anschlüsse ab? Lässt sich der Schutz verlängern, wenn man länger bleibt? Mindestens zwei oder drei Policen vergleichen, denn die günstigste hat oft den engsten Wortlaut, und die richtige Wahl hängt von den eigenen Plänen ab, nicht allein vom Preis.
Wer eine Jahrespolice oder eine Kartenleistung hat, prüft, wie diese eine Reise dieser Dauer behandelt und ob sie Krankenhauskosten im Ausland übernimmt.
Versicherung und Einreisebestimmungen
Manche Länder haben zeitweise einen Nachweis über den Krankenschutz für die Einreise verlangt, und Reisende werden gelegentlich beim Check-in oder bei der Grenzkontrolle danach gefragt. Ob das aktuell gilt, steht in den Einreisebestimmungen. Auch wenn nichts vorgeschrieben ist, gehören eine ausgedruckte Kopie des Versicherungsnachweises und die Nummer der Notrufzentrale ins Gepäck.
Policennummer und Kontaktdaten des Versicherers speichert man zusammen mit den örtlichen Notrufnummern und gibt eine Kopie an jemanden zu Hause weiter. Eine Police, die ungelesen im Postfach liegt, nützt bei einem medizinischen Notfall mitten in der Nacht wenig.
Häufig gestellte Fragen
Ist eine Reiseversicherung für Peru Pflicht?
Auch wo sie nicht vorgeschrieben ist, ist sie für Behandlungskosten und Stornierungen dringend zu empfehlen.
Deckt die Versicherung den Inka-Trail ab?
Nur wenn die Police Trekking und die erreichte Höhe einschließt. Das sollte man vor dem Abschluss prüfen.
Zahlt die Versicherung bei Streik oder Blockade?
Manchmal, unter Bedingungen. Die Abschnitte zu Verspätung und Stornierung genau lesen; zur Planung siehe Streiks und Blockaden.
Wann sollte man die Reiseversicherung abschließen?
Bald nach der ersten nicht erstattbaren Zahlung, damit der Stornoschutz greift. Manche Leistungen setzen voraus, dass der Abschluss innerhalb einer bestimmten Zahl von Tagen nach der ersten Anzahlung erfolgt.
Ersetzt der Versicherungsschutz meiner Kreditkarte eine Police?
Selten vollständig. Kartenschutz hat oft niedrigere Höchstsummen, engere Aktivitätslisten und Bedingungen an die Zahlungsweise; ein Vergleich mit einer eigenen Police lohnt sich.
Übernimmt die Versicherung eine Hubschrauberevakuierung?
Nur wenn die Police die Notfallevakuierung aufführt und die Lage die Voraussetzungen erfüllt. Beim Versicherer erfragen, wie eine Evakuierung aus abgelegenen Hochgebirgsregionen organisiert wird und wer sie genehmigt.
Was passiert, wenn ich wegen eines Streiks einen Flug verpasse?
Das hängt von den in der Police genannten Ursachen ab. Belege für die Störung aufbewahren, zuerst die Fluggesellschaft kontaktieren und den Versicherer rasch informieren.